신용점수 무료 조회 방법과 점수 떨어지지 않게 관리하는 법
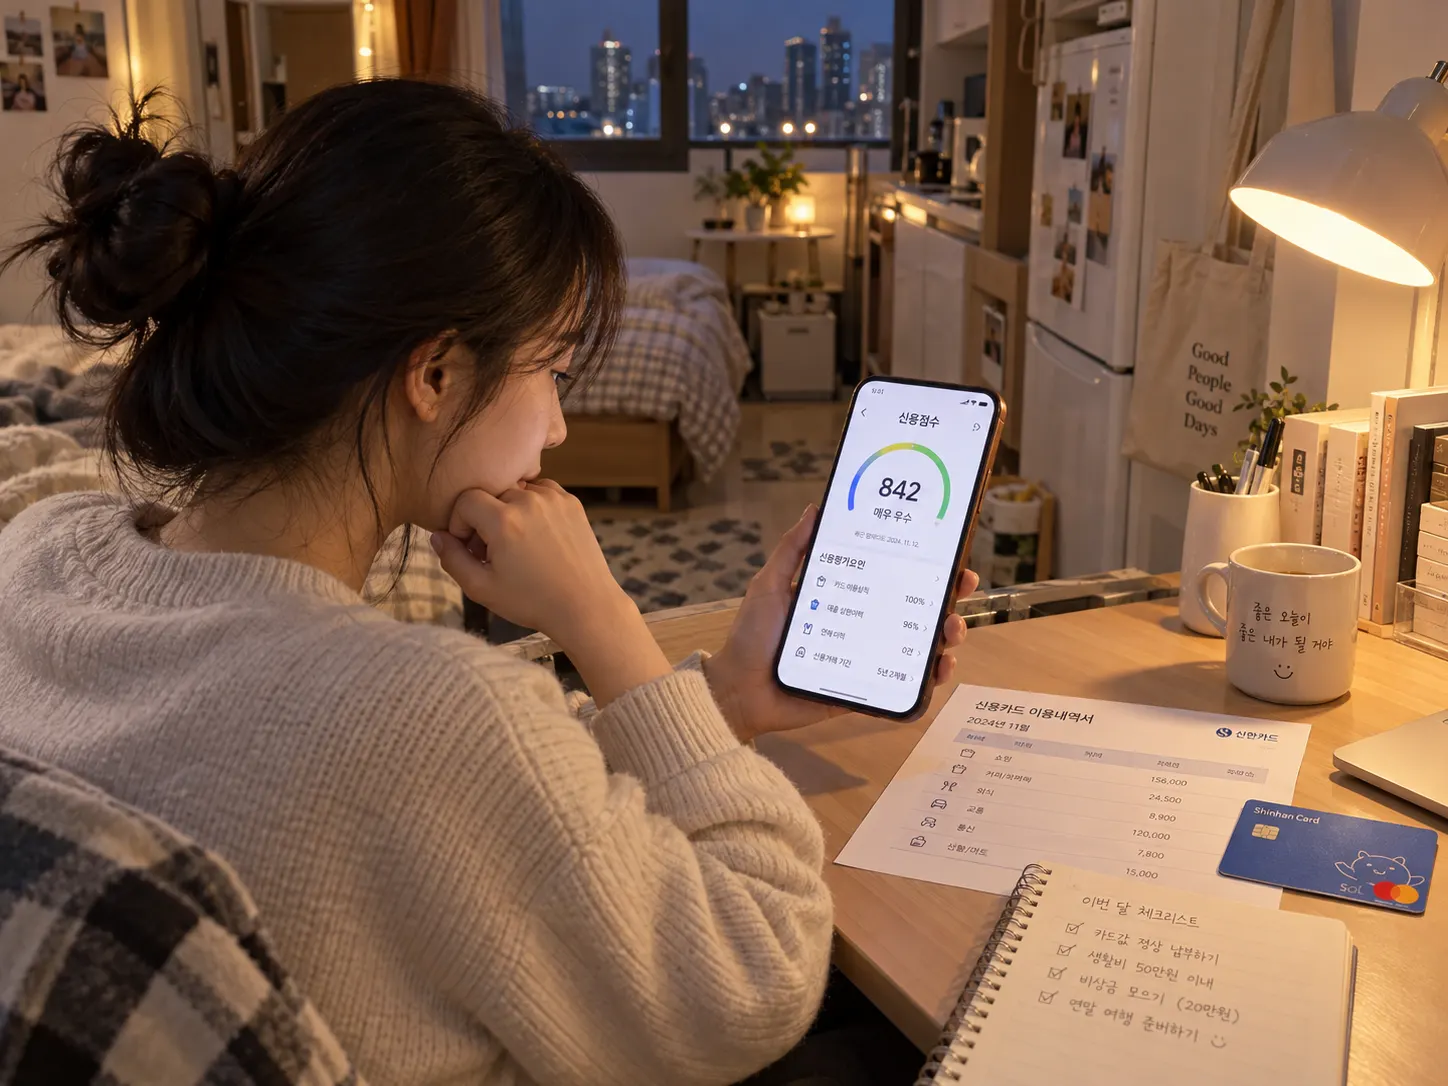
내 신용점수를 직접 조회하는 것은 점수에 영향을 주지 않으며, 신용평가사인 NICE지키미와 올크레딧, 또는 은행·핀테크 앱에서 무료로 확인할 수 있습니다. 대출이나 카드 발급을 앞두고 있다면 지금 점수와 기록부터 보는 것이 순서입니다. 조회 방법, 점수에 영향을 주는 요소, 관리할 때 주의할 점을 정리했습니다.
신용점수는 어디서 조회하나요?
국내 개인 신용평가는 NICE평가정보와 KCB(코리아크레딧뷰로) 두 곳이 대표적입니다. 같은 사람이어도 평가사마다 점수가 다를 수 있습니다. 평가에 반영하는 정보와 기준이 다르기 때문입니다.
- NICE지키미: NICE평가정보의 개인 신용조회 서비스입니다.
- 올크레딧: 한국신용정보원과 신용평가사의 정보를 함께 조회할 수 있는 서비스입니다.
- 금융 앱: 은행, 증권사, 핀테크 앱의 신용점수 조회 메뉴에서 평가사 정보를 연동해 보여 주는 경우가 많습니다.
서비스에 따라 무료 조회 횟수나 제공되는 정보의 범위가 다를 수 있으니, 이용 전에 해당 화면의 안내를 확인하세요.
조회하면 점수가 떨어지지 않나요?
본인이 직접 조회하는 것은 신용점수에 불이익을 주지 않습니다. 반면 대출이나 카드 발급을 신청할 때 금융회사가 내 신용정보를 조회하는 것은 기록으로 남을 수 있고, 짧은 기간에 여러 곳에 대출을 신청하면 불리하게 작용할 가능성이 있습니다. 조건만 알아보는 단계라면 금융 앱의 한도 조회 서비스가 신용점수에 영향을 주는지 먼저 확인하세요.
신용점수에 영향을 주는 요소
평가사마다 세부 기준은 다르지만 크게 보면 비슷한 요소를 봅니다.
- 상환 이력: 연체 여부와 기간, 금액이 가장 큰 영향을 줍니다.
- 부채 수준: 대출 잔액과 카드 이용 규모, 보유한 대출 건수를 봅니다.
- 신용 거래 기간: 오래 꾸준히 거래한 기록이 있을수록 유리할 수 있습니다.
- 최근 신용 형성 활동: 짧은 기간에 대출이나 카드 발급이 몰리면 불리할 수 있습니다.
- 비금융 정보: 통신비, 공과금, 건강보험료, 국민연금 등 성실 납부 이력을 제출해 반영받을 수 있는 서비스도 있습니다.
점수를 지키는 현실적인 방법
- 소액이라도 연체하지 않습니다. 자동이체를 설정하고 결제일 하루 전 잔액을 확인하는 습관이 가장 확실합니다.
- 카드론이나 현금서비스는 신용에 불리하게 반영될 수 있어 꼭 필요한 경우가 아니면 피합니다.
- 신용카드 한도를 거의 다 쓰는 패턴이 이어지지 않도록 관리합니다.
- 신용 이력이 부족한 사회초년생이나 주부라면, 체크카드를 꾸준히 쓰거나 통신비·공과금 납부 이력을 제출하는 방법을 알아봅니다.
- 오래된 카드는 연회비 부담이 크지 않다면 해지를 서두르지 않습니다. 이용 기간이 짧아질 수 있기 때문입니다.
자주 하는 오해
신용점수를 올리겠다고 불필요하게 카드를 만들거나 대출을 받는 것은 오히려 손해가 될 수 있습니다. 또한 점수는 하루 이틀 만에 크게 오르지 않고, 연체 정보가 해소된 뒤에도 일정 기간 영향이 남을 수 있습니다. 한 번 올라간 점수를 유지하려면 꾸준한 상환 이력이 가장 중요합니다. 신용평가 기준과 서비스 내용은 바뀔 수 있으므로 2026년 10월 기준 최신 안내는 각 평가사와 금융위원회, 금융감독원 공지에서 확인하세요.
핵심 요약
- 본인 신용점수 조회는 점수에 영향을 주지 않으며, NICE지키미, 올크레딧, 금융 앱에서 확인할 수 있습니다.
- 평가사마다 점수가 다를 수 있고, 연체 이력과 부채 수준이 가장 큰 영향을 줍니다.
- 대출 신청 때 금융회사가 조회하는 기록은 영향을 줄 수 있으니, 여러 곳에 연달아 신청하는 것은 피하세요.
- 자동이체로 연체를 막고, 카드론과 현금서비스는 줄이며, 필요하면 비금융 납부 이력 제출을 알아보세요.